
Montrer le sommaire Cacher le sommaire
- L’essentiel
- Ce qu’un agent IA comptabilité fait, et ce qu’il ne fait pas
- Le calendrier de la facture électronique
- Étape 1 : cartographier votre circuit de factures
- Étape 2 : contrôler les mentions obligatoires
- Étape 3 : organiser les relances
- Modèles de relance à adapter
- Les calculs à connaître
- Le tableau de bord mensuel
- Anticiper la trésorerie à 90 jours
- Préparer le rendez-vous avec l’expert-comptable
- Les erreurs fréquentes
- Ce que les textes imposent
- Ce que fait Samy chez Agentova
- Questions fréquentes
- Sources
Saisir les factures, vérifier qu’elles sont complètes, relancer les clients en retard, savoir où en est la trésorerie : pour un dirigeant de TPE, la partie administrative de la comptabilité se fait souvent le soir, en retard. Depuis le 1er septembre 2026, elle change aussi de forme, avec l’obligation pour toutes les entreprises de pouvoir recevoir des factures électroniques. Un agent IA comptabilité ne remplace pas votre expert-comptable ; il prend en charge le flux quotidien — tri, contrôles, relances, synthèses — et vous remet des dossiers propres. Voici la méthode, avec les modèles de relance, les calculs de pénalités et les échéances à connaître.
L’essentiel
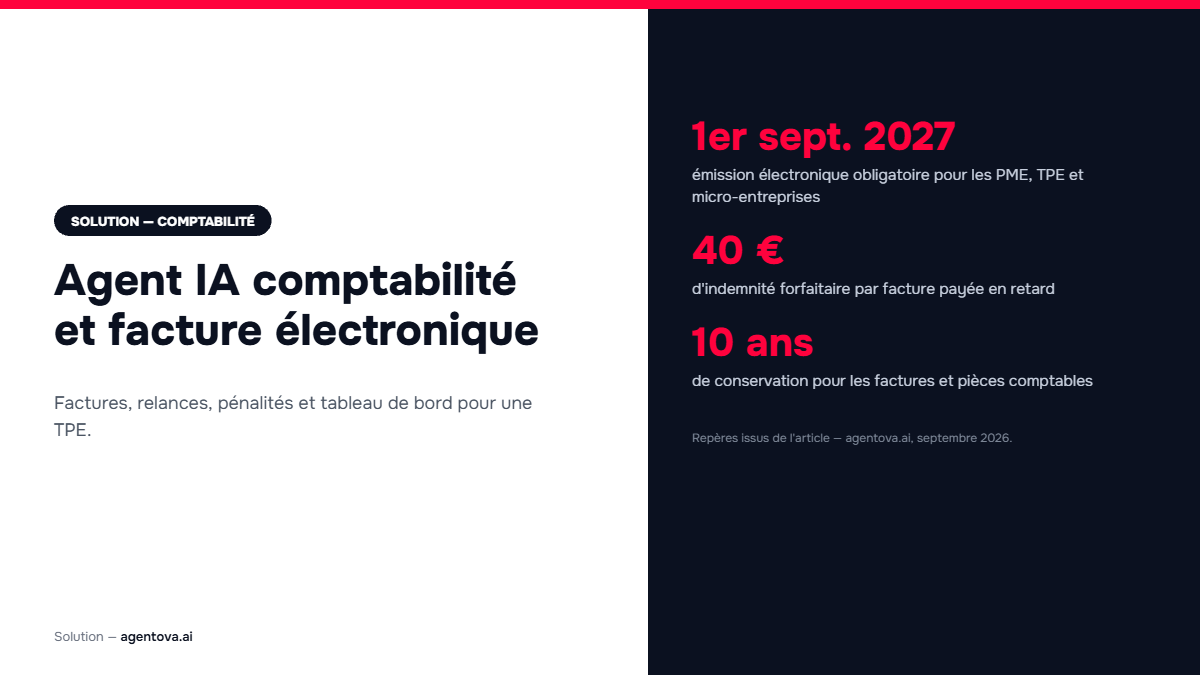
- Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques ; les PME, TPE et micro-entreprises devront les émettre au 1er septembre 2027.
- Un agent IA prend en charge le flux : tri des factures reçues, contrôle des mentions, relances, rapprochements, tableau de bord.
- Les retards de paiement entre professionnels ouvrent droit à des pénalités (12,40 % à défaut de taux prévu, au second semestre 2026) et à une indemnité forfaitaire de 40 €.
- Chez Agentova, c’est le rôle de Samy, l’agent comptable ; votre expert-comptable garde la tenue, la révision et les déclarations.
émission obligatoire des factures électroniques pour les PME, TPE et micro-entreprises
d’indemnité forfaitaire de recouvrement par facture payée en retard
de conservation pour les pièces comptables et les factures
Ce qu’un agent IA comptabilité fait, et ce qu’il ne fait pas
La comptabilité d’une petite entreprise se partage entre deux mondes. D’un côté, le travail d’expertise : tenue des comptes, écritures d’inventaire, bilan, déclarations fiscales et sociales, conseil. C’est le métier de l’expert-comptable, et l’agent ne s’y substitue pas. De l’autre, le flux quotidien, qui arrive chez l’expert-comptable incomplet ou en retard parce que personne n’a eu le temps de s’en occuper :
- Réception : récupérer les factures fournisseurs, les classer, repérer les doublons et les factures incomplètes.
- Émission : préparer les factures à partir des devis acceptés, vérifier les mentions obligatoires avant envoi.
- Relances : suivre les échéances, relancer poliment puis fermement, vous alerter avant la mise en demeure.
- Rapprochement : proposer le lien entre paiements reçus et factures, signaler les écarts.
- Synthèse : tableau de bord mensuel de trésorerie, d’encours clients et de dépenses, prêt pour votre rendez-vous avec l’expert-comptable.
La règle est simple : l’agent prépare et signale, vous validez ce qui engage de l’argent, et l’expert-comptable garde la main sur ce qui engage votre responsabilité fiscale.
Le calendrier de la facture électronique
Le ministère de l’Économie détaille le calendrier dans sa page « Tout savoir sur la facturation électronique pour les entreprises » :
| Date | Qui | Obligation |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises, quelle que soit leur taille | Être en mesure de recevoir des factures électroniques |
| 1er septembre 2026 | Grandes entreprises et entreprises de taille intermédiaire | Émettre leurs factures en électronique et transmettre leurs données (e-reporting) |
| 1er septembre 2027 | PME, TPE et micro-entreprises | Émettre leurs factures en électronique et transmettre leurs données de e-reporting |
Selon la même page, plus de 10 millions d’acteurs économiques sont concernés, et l’administration annonce une approche de tolérance au démarrage. L’administration fiscale consacre aussi une page pratique au passage à la facturation électronique. Pour une TPE, la conséquence immédiate est donc à la réception : vos fournisseurs de grande taille vous envoient déjà des factures électroniques, et vous devez pouvoir les recevoir. L’émission viendra dans un an : c’est le bon moment pour mettre de l’ordre dans vos factures.
Étape 1 : cartographier votre circuit de factures
Avant de configurer quoi que ce soit, dessinez le circuit actuel. L’agent peut le reconstituer à partir de vos boîtes e-mail et de vos dossiers, puis vous proposer la version cible.
| Tâche | Fréquence | Ce que fait l’agent | Ce qui reste à vous ou à l’expert-comptable |
|---|---|---|---|
| Factures fournisseurs | Au fil de l’eau | Récupère, classe, contrôle, signale les anomalies | Valider les dépenses inhabituelles |
| Factures clients | À chaque vente | Prépare à partir du devis, vérifie les mentions | Valider et envoyer |
| Relances | Hebdomadaire | Suit les échéances, envoie les relances validées | Décider de la mise en demeure |
| Rapprochement bancaire | Hebdomadaire | Propose les correspondances, liste les écarts | Expliquer les écarts |
| Tableau de bord | Mensuel | Compile trésorerie, encours, dépenses | Décider |
| Déclarations, bilan | Selon échéances | Prépare les pièces demandées | Expert-comptable |
Étape 2 : contrôler les mentions obligatoires
Une facture incomplète retarde le paiement et peut être rejetée. Service-public détaille les mentions obligatoires sur une facture ; l’agent vérifie chaque facture émise avant envoi, et chaque facture reçue avant de la transmettre à la comptabilité :
- date d’émission et numéro unique, date de la vente ou de la prestation ;
- identité du vendeur et de l’acheteur, numéro de TVA intracommunautaire ;
- numéro du bon de commande s’il existe ;
- désignation et décompte détaillé, totaux hors taxes et toutes taxes comprises, réductions éventuelles ;
- date de règlement, taux des pénalités de retard et mention de l’indemnité forfaitaire de 40 €.
La réforme ajoute de nouvelles mentions, obligatoires au 1er septembre 2026 pour les grandes entreprises et les ETI, et au 1er septembre 2027 pour les autres : le numéro SIREN du client, l’adresse de livraison si elle diffère de celle de l’acheteur, la nature de l’opération (biens, services ou les deux) et, le cas échéant, l’option pour le paiement de la TVA d’après les débits. Demandez à l’agent de les ajouter dès maintenant à vos modèles : vous serez prêt avant l’échéance.
Étape 3 : organiser les relances
Les règles de délai sont fixées par la loi. Selon la fiche de Service-public sur les délais de paiement entre professionnels, le délai par défaut est de 30 jours après la réception de la marchandise ou l’exécution de la prestation ; les parties peuvent convenir d’un délai plus long, dans la limite de 60 jours à compter de la date d’émission de la facture, ou de 45 jours fin de mois. En cas de retard, des pénalités sont dues. Vos conditions peuvent en fixer le taux, qui ne peut être inférieur à trois fois le taux de l’intérêt légal, soit 8,25 % ; à défaut, c’est le taux de la Banque centrale européenne majoré de 10 points qui s’applique, soit 12,40 % pour le second semestre 2026. Une indemnité forfaitaire de recouvrement de 40 € s’y ajoute.
Une séquence de relance claire, appliquée par l’agent :
- J−3 : rappel courtois de l’échéance, avec la facture jointe.
- J+1 : constat du retard, demande de date de paiement.
- J+10 : relance ferme, rappel des pénalités et de l’indemnité prévues aux conditions.
- J+20 : l’agent vous prépare une mise en demeure ; c’est vous qui décidez de l’envoyer.
Modèles de relance à adapter
Rappel avant échéance (J−3)
« Bonjour [prénom], pour faciliter votre suivi, voici la facture [numéro] d’un montant de [montant] €, dont l’échéance est le [date]. Nos coordonnées bancaires y figurent. Bonne journée, [signature] »
Premier retard (J+1)
« Bonjour [prénom], sauf erreur de notre part, la facture [numéro] arrivée à échéance le [date] n’a pas encore été réglée. Pouvez-vous nous indiquer la date de paiement prévue ? Si le règlement est en cours, merci de ne pas tenir compte de ce message. »
Relance ferme (J+10)
« Bonjour [prénom], malgré notre précédent message, la facture [numéro] de [montant] € reste impayée depuis le [date]. Conformément à nos conditions, des pénalités de retard au taux de [taux prévu dans vos conditions] % et une indemnité forfaitaire de 40 € sont applicables. Nous vous remercions de procéder au règlement sous huit jours, ou de nous appeler si une difficulté se pose. »
L’agent n’envoie pas de mise en demeure et n’applique pas de pénalités sans votre validation : la relation avec un client fidèle vaut parfois plus que 40 €.
Les calculs à connaître
Pénalités de retard
Facture de 2 000 € HT, payée avec 30 jours de retard, au taux de 12,40 % applicable à défaut de taux prévu au second semestre 2026 : 2 000 × 12,40 % × 30 ÷ 365 = 20,38 € de pénalités, plus 40 € d’indemnité forfaitaire, soit 60,38 €. La base de calcul exacte (hors taxes ou toutes taxes comprises) est à préciser dans vos conditions générales avec votre expert-comptable.
Délai moyen de paiement de vos clients
Créances clients à la fin du trimestre : 18 000 €. Chiffre d’affaires TTC du trimestre : 54 000 €. Délai moyen : 18 000 ÷ 54 000 × 90 jours = 30 jours. Si ce délai augmente d’un trimestre à l’autre, votre trésorerie finance vos clients.
Temps récupéré
Hypothèses : 80 factures reçues ou émises par mois, 5 minutes de traitement manuel chacune (téléchargement, contrôle, classement), 1 minute de validation avec l’agent, et 2 heures de relances par mois réduites de moitié. Gain : 80 × 4 min = 320 minutes, plus 1 heure de relances, soit environ 6 h 20 par mois. Pour valoriser ce temps, utilisez notre méthode pour calculer le ROI d’une automatisation, et commencez par un audit de votre temps de travail pour connaître votre point de départ réel.
Le tableau de bord mensuel
| Indicateur | Calcul | Ce qu’il vous dit |
|---|---|---|
| Trésorerie disponible | Soldes bancaires en fin de mois | Votre marge de manœuvre |
| Prévision à 90 jours | Trésorerie + encaissements attendus − décaissements prévus | Les tensions à anticiper |
| Encours clients échu | Factures non payées après échéance | Ce que vous devez aller chercher |
| Délai moyen de paiement | Créances ÷ chiffre d’affaires TTC × jours | La discipline de vos clients |
| Factures en anomalie | Factures incomplètes ou en doublon détectées | La qualité du circuit |
| Pièces manquantes | Paiements sans justificatif | Ce que l’expert-comptable vous réclamera |
Anticiper la trésorerie à 90 jours
Le tableau de bord devient vraiment utile quand il regarde devant. Chaque mois, l’agent prépare une prévision simple à partir de trois colonnes : ce que vous avez en banque, ce que vous devez encaisser (factures émises et leurs échéances, en tenant compte du délai réel de chaque client) et ce que vous devez payer (fournisseurs, loyers, salaires, échéances fiscales et sociales communiquées par votre expert-comptable).
Exemple : 25 000 € en banque, 32 000 € d’encaissements attendus sur trois mois, 48 000 € de décaissements prévus. Solde prévisionnel : 25 000 + 32 000 − 48 000 = 9 000 € dans 90 jours. Si un client important paie avec 30 jours de retard une facture de 12 000 €, le solde du deuxième mois peut devenir négatif : l’agent vous le signale assez tôt pour relancer, négocier un échelonnement ou décaler une dépense. Ces montants sont des hypothèses d’illustration.
Préparer le rendez-vous avec l’expert-comptable
Un dossier complet réduit les allers-retours et, souvent, le temps facturé. Avant chaque échéance, demandez à l’agent de préparer :
- la liste des factures émises et reçues sur la période, avec les anomalies corrigées ;
- les paiements sans justificatif, avec une proposition d’explication à valider ;
- les dépenses inhabituelles ou importantes, pour que vous puissiez les commenter ;
- l’état des créances clients et des relances en cours ;
- vos questions, notées au fil du mois, pour ne rien oublier le jour du rendez-vous.
Cette préparation ne change rien au partage des rôles : l’expert-comptable reste responsable des écritures et des déclarations. Elle change en revanche la nature de l’échange, qui porte sur vos décisions plutôt que sur la recherche de pièces. Pour estimer ce que coûte l’outil face à ce temps gagné, notre page sur le prix d’un agent IA compare les formules.
Les erreurs fréquentes
- Attendre 2027 pour s’organiser : la réception est obligatoire depuis septembre 2026, et les nouvelles mentions s’intègrent mieux progressivement.
- Relancer sans séquence : des relances irrégulières allongent le délai de paiement.
- Oublier les mentions de pénalités sur les factures : sans elles, la relance ferme perd de son poids.
- Confondre agent et expert-comptable : l’agent prépare, l’expert-comptable certifie et déclare.
- Laisser l’agent payer : les paiements sortants restent une décision humaine.
- Archiver n’importe comment : un classement propre évite les recherches le jour d’un contrôle.
Ce que les textes imposent
Conservation
Selon Service-public, les livres comptables et les pièces justificatives, dont les factures clients et fournisseurs, se conservent 10 ans à partir de la clôture de l’exercice (article L123-22 du code de commerce) ; les documents fiscaux, 6 ans. L’agent peut classer et nommer les pièces de façon homogène ; le lieu et le format d’archivage se décident avec votre expert-comptable.
Délais et pénalités
Les délais de paiement et les pénalités entre professionnels relèvent des articles L441-10 et suivants du code de commerce, rappelés par Service-public. Vos conditions générales de vente doivent préciser le délai, le taux des pénalités et l’indemnité forfaitaire de 40 €.
Facture électronique
Le calendrier présenté plus haut est celui publié par le ministère de l’Économie ; vérifiez auprès de votre expert-comptable la solution retenue pour recevoir, puis émettre, vos factures électroniques.
Ce que fait Samy chez Agentova
Chez Agentova, la partie comptable est confiée à Samy, l’agent comptable, l’un des huit agents de l’équipe pilotés par un cerveau IA central. Il s’appuie sur plus de 3 000 intégrations pour se relier à vos outils, et les e-mails qu’il prépare, comme les relances, sont des brouillons validés par le dirigeant. La configuration se fait en session avec un humain, en une heure environ ; l’essai gratuit dure sept jours. Agentova indique être conforme au RGPD, certifié SOC 2 et ISO 27001, avec un hébergement européen.
Pour les métiers où la facturation suit les devis, notre guide sur le cycle devis et relances d’un artisan complète cette méthode, et celui consacré aux tâches administratives des organismes de formation montre la même logique appliquée à Qualiopi.
Questions fréquentes
Un agent IA peut-il remplacer un expert-comptable ?
Quelles sont les dates de la facture électronique ?
Quelles pénalités appliquer en cas de retard de paiement ?
Combien de temps conserver les factures ?
L’agent IA peut-il envoyer des relances sans mon accord ?
Sources
- Ministère de l’Économie, « Tout savoir sur la facturation électronique pour les entreprises ».
- impots.gouv.fr, « Je passe à la facturation électronique ».
- Service-public (Entreprendre), « Délais de paiement entre professionnels et pénalités de retard », vérifiée le 7 août 2026.
- Service-public (Entreprendre), « Mentions obligatoires sur une facture », vérifiée le 11 août 2026.
- Service-public (Entreprendre), « Quels sont les délais de conservation des documents pour les entreprises ? ».
